Dividenden Schneeball einfach erklärt
Dividenden Schneeball einfach erklärt: Wie dein Vermögen automatisch wächst
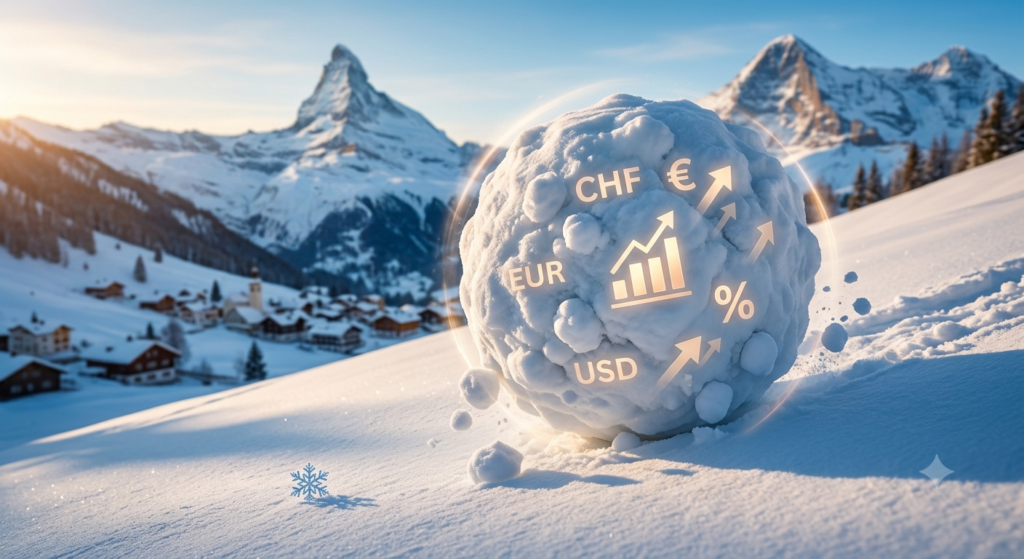
Stell dir vor, du stehst an einem klaren Wintertag hoch oben auf den Schweizer Alpen. Du nimmst eine Handvoll frischen Schnee und formst daraus einen kleinen, festen Schneeball. Er ist handlich, fast unscheinbar. Doch dann setzt du ihn am Hang an und rollst ihn langsam nach unten. Während er den Hang hinabgleitet, bleibt mit jeder Umdrehung mehr Schnee an ihm haften. Er wird grösser, schwerer und gewinnt an Tempo. Unten im Tal rollt keine kleine Handvoll Schnee mehr, sondern eine mächtige Lawine, die aus eigener Kraft immer weiter wächst.
Genau dieses Phänomen gibt es auch beim Geld anlegen an der Börse. Es nennt sich der Dividenden Schneeball.
In diesem umfassenden Leitfaden erfährst du genau, wie dieser Mechanismus funktioniert, warum er zu den verlässlichsten Strategien für den langfristigen Vermögensaufbau gehört und wie du ihn in der Schweiz Schritt für Schritt selbst in Gang setzt.
Hinweis: Du suchst ein Schweizer Depot? Am Ende des Beitrags zeige ich dir, wie du CHF 100.- Startguthaben bei Swissquote holst.
Was ist der Dividenden Schneeball? Die Definition in einem Satz
Der Dividenden Schneeball ist ein Effekt beim Investieren, bei dem erhaltene Gewinnausschüttungen (Dividenden) konsequent wieder in neue Aktien reinvestiert werden, sodass diese neuen Aktien wiederum eigene Dividenden abwerfen und sich das Vermögenswachstum dadurch exponentiell beschleunigt.
Wie der Dividenden Schneeball Schritt für Schritt funktioniert
Um das Prinzip in der Praxis zu verstehen, schauen wir uns die drei Kernmechanismen an, die diesen Motor antreiben:
1. Das Unternehmen zahlt dir eine Dividende
Wenn du Aktien von einem profitablen Unternehmen besitzt (wie beispielsweise den Schweizer Schwergewichten Nestlé, Novartis oder Roche), schüttet die Firma einen Teil ihres Gewinns an dich als Miteigentümer aus. Das ist die Dividende. Diese Gutschrift landet als Bareinkommen direkt auf deinem Broker-Konto. Mein Broker-Konto liegt bei Swissquote, einer Schweizer Bank.
2. Du kaufst mit dem Geld neue Aktien
Anstatt dir von dieser Dividende sofort einen Konsumwunsch zu erfüllen oder einen Kaffee zu kaufen, nutzt du das Geld und kaufst davon weitere Aktien oder Aktienteile. Du erhöhst also deine Stückzahl im Depot, ohne einen einzigen zusätzlichen Franken von deinem monatlichen Lohn einzuzahlen.
3. Die neuen Aktien zahlen wieder Dividenden
Im nächsten Quartal oder Jahr erhältst du nicht mehr nur Dividenden auf deine ursprünglichen Aktien, sondern auch auf die neu dazugekauften Anteile. Deine Gesamtausschüttung fällt dadurch höher aus. Wenn du diesen Vorgang konsequent wiederholst, entsteht eine positive Rückkopplungsschleife – der Schneeball fängt an zu rollen.
Das Geheimnis hinter dem Schneeball: Der Zinseszinseffekt
Der Dividenden Schneeball ist nichts anderes als die praktische und sichtbare Form des Zinseszinseffekts. Physiker Albert Einstein soll den Zinseszins einmal als das „achte Weltwunder“ bezeichnet haben – wer ihn versteht, verdient daran; wer ihn nicht versteht, bezahlt ihn.
Die Mathematik dahinter ist simpel, aber extrem wirkungsvoll. Bei einer linearen Entwicklung addierst du jedes Jahr denselben festen Betrag. Bei einer exponentiellen Entwicklung hingegen verzinst sich der Ertrag der Vorjahre immer wieder aufs Neue mit.
Historisch gesehen erzielten die globalen Aktienmärkte über viele Jahrzehnte hinweg eine reale Rendite von durchschnittlich 5 bis 7 Prozent pro Jahr. Ein massiver Teil dieser Gesamtrendite stammt langfristig nicht allein aus reinen Kursgewinnen, sondern aus der stetigen Reinvestition von Dividenden.
Einblick in die Dividendenentwicklung in meinem Portfolio
Mein thesaurierendes Depot ist eigentlich die Säule 3A bei frankly (kleine Gebühren und Top-Performance). Ich bezahle mit einem Dauerauftrag den Maximalbetrag ein. Das Dividenden-Portfolio liegt bei Swissquote, dem Schweizer Marktführer als Online-Broker. Die Dividenden werden monatlich wieder investiert.
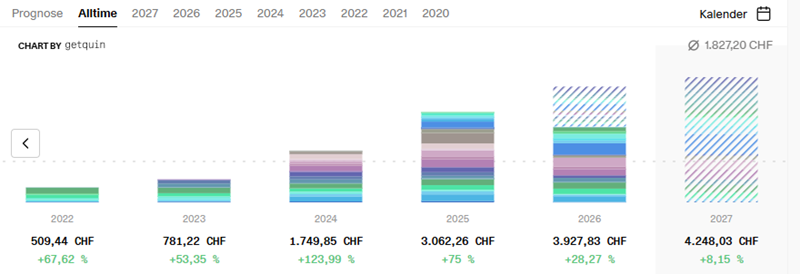
Bild: Screenshot getquin (Stand 6.8.26, verändert sich täglich)
Die Prognose für 2027 zeigt deutlich, dass heutige Investitionen Dividenden für die kommenden Jahre auslösen. Dies zeigt noch einmal den Dividenden-Schneeball deutlich.
Wichtiger als die Höhe der Dividenden sind für mich auch der Burggraben, das Potenzial des Unternehmens in den kommenden 5-10 Jahren, das Dividenden-Wachstum und eine maximale Ausschüttung. Dies sichert die Investition und lässt die Dividenden anwachsen.
Ein anschauliches Rechenbeispiel
Stell dir vor, du investierst einmalig 10’000 Schweizer Franken in ein Portfolio aus hochwertigen Dividendenaktien mit einer durchschnittlichen Anfänger-Dividendenrendite von 3.5 Prozent und einem jährlichen Dividendenwachstum von 5 Prozent:
- Nach 1 Jahr: Du erhältst 350 Franken Dividende im Jahr. Du reinvestierst das Geld vollständig.
- Nach 10 Jahren: Dein Depot schüttet bereits über 750 Franken pro Jahr aus, weil du durch Reinvestitionen mehr Aktien besitzt und die Unternehmen ihre Ausschüttungen zusätzlich erhöht haben.
- Nach 20 Jahren: Deine jährliche Dividende liegt bei bereits über 1’900 Franken.
- Nach 30 Jahren: Allein deine jährliche Dividende übersteigt 4’800 Franken – das ist fast die Hälfte deines ursprünglichen Startkapitals, die du nun jedes einzelne Jahr als passives Einkommen auf dein Konto ausbezahlt bekommst.
Je länger der Zeitraum ist, desto steiler steigt die Vermögenskurve nach oben. In den ersten Jahren wirkt der Effekt bescheiden, doch nach 15 bis 20 Jahren entfaltet er seine volle Durchschlagskraft.
Tipp: Simuliere dies im Zinseszinsrechner mit den eigenen Zahlen.
Warum besonders Dividenden-Aristokraten den Schneeball beschleunigen
Wenn du einen stabilen Schneeball bauen möchtest, benötigst du Unternehmen mit einer extrem hohen Substanz und Krisenfestigkeit. In der Finanzwelt sprechen wir hierbei von Dividenden-Aristokraten und Dividenden-Königen.
- Dividenden-Aristokraten: Das sind Unternehmen, die ihre Dividende seit mindestens 25 Jahren in Folge in jedem einzelnen Jahr angehoben haben.
- Dividenden-Könige: Unternehmen, die ihre Dividende seit mindestens 50 Jahren ununterbrochen jedes Jahr gesteigert haben.
Diese Firmen (wie Procter & Gamble, Johnson & Johnson, Coca-Cola oder McDonald’s) besitzen erprobte Geschäftsmodelle, starke Wettbewerbsvorteile und verlässliche Cashflows, die auch Wirtschaftskrisen oder Inflationsphasen problemlos trotzen.
Sie geben deinem Schneeball einen zusätzlichen Turbolader: Selbst in Jahren, in denen du kein eigenes Geld nachschiesst, wächst deine jährliche Dividende allein durch die regelmässigen Dividendenerhöhungen der Unternehmen ganz automatisch weiter.
(Anzeige von Google Adsense)
Die Vor- und Nachteile der Dividenden-Schneeball-Strategie
Wie jede Anlagestrategie an der Börse hat auch der Dividenden Schneeball zwei Seiten der Medaille, die du als Anleger kennen solltest.
Vorteile
- Psychologischer Rückenwind: Dividenden sind sichtbare, reale Erfolge. Wenn jeden Monat oder jedes Quartal Geld auf deinem Konto eingeht, motiviert das ungemein. Es fällt deutlich leichter, in Krisenzeiten an der Börse investiert zu bleiben, wenn die Dividenden weiterhin pünktlich fliessen.
- Passives Einkommen ohne Substanzeingriff: Du musst in der Pension oder bei Erreichen der finanziellen Freiheit keine Aktien verkaufen, um deinen Lebensunterhalt zu bestreiten. Du lebst von den Erträgen, während dein Grundvermögen im Depot unberührt bleibt.
- Höhere Berechenbarkeit: Dividendenzahlungen schwanken historisch gesehen deutlich weniger als die täglichen Aktienkurse an den Börsen.
Nachteile
- Steuerliche Besonderheit in der Schweiz: In der Schweiz sind Kursgewinne auf privaten Wertschriften für Privatanleger grundsätzlich steuerfrei. Dividenden hingegen gelten als steuerbares Einkommen und müssen mit deinem individuellen Grenzsteuersatz versteuert werden. Das bedeutet: Jedes Mal, wenn eine Dividende fliesst, zieht der Fiskus einen Teil ab, bevor du den Rest reinvestieren kannst.
- Klumpenrisiko bei Einzeltiteln: Wer ausschliesslich auf einige wenige bekannte Dividendenwerte setzt, läuft Gefahr, Branchen wie die Technologiebranche zu vernachlässigen.
- Reinvestitionsaufwand: Sofern dein Broker keine automatische Reinvestition anbietet, musst du manuell neue Kaufaufträge ausführen. Dabei solltest du auf günstige Broker-Gebühren achten, damit die Kaufspesen deine Rendite nicht auffressen.
Typische Fehler & Missverständnisse beim Schneeball-Effekt
Fehler 1: Nur auf die höchste Dividendenrendite schauen (Die Dividendenfalle)
Eine Aktie mit 10 oder 12 Prozent Dividendenrendite sieht auf den ersten Blick verlockend aus. Oft steckt dahinter jedoch ein Unternehmen in schweren finanziellen Nöten, dessen Aktienkurs massiv eingebrochen ist. Wenn das Geschäft weiter einbricht, wird die Dividende schnell gekürzt oder komplett gestrichen. Im schlimmsten Fall muss das Unternehmen aufgeben und du verlierst deine Investition.
Nachhaltigkeit und gesundes Dividendenwachstum gehen immer vor reiner Renditehöhe.
Fehler 2: Die Schweizer Steuern nicht optimal managen
Wer den Dividenden Schneeball in der Schweiz nutzt, muss die Verrechnungssteuer (35%) bei Schweizer Titeln sowie die Quellensteuer bei ausländischen Aktien (beispielsweise aus den USA) verstehen. Über die jährliche Steuererklärung lässt sich die Schweizer Verrechnungssteuer problemlos zurückfordern. Für US-Dividenden nutzt man das Formular DA-1 (sowie das W-8BEN-Formular beim Broker), um eine Doppelbesteuerung effizient zu vermeiden.
Bei Swissquote bestelle ich jährlich den elektronischen Steuerauszug. Damit vergesse ich nichts, spare Zeit und Nerven.
Lesetipp: Blogbeitrag „Steuerfreie Dividenden in der Schweiz“
Fehler 3: Zu früh die Geduld verlieren
In den ersten drei bis fünf Jahren wirkt der Schneeball winzig. Wer 1’000 Franken investiert und im ersten Jahr 30 Franken Dividende erhält, ist oft enttäuscht. Der Schlüssel zum Erfolg liegt in der Ausdauer: Der Schneeball benötigt Zeit, um Schwung aufzunehmen. Wer nach zwei Jahren aufgibt, verpasst die besten Phasen des exponentiellen Wachstums.
Allerdings hat sich dies bei mir deutlich schneller entwickelt. In einigen Monaten wird das Dividenden-Einkommen die Sparquote auf das Dividenden-Depot überholen. Nun arbeitet das Geld für mich.
Der Dividenden Schneeball im Schweizer Kontext: Ein Praxisvergleich
Betrachten wir zwei typische Anleger aus der Schweiz über einen Zeitraum von 25 Jahren. Beide starten mit 20’000 Schweizer Franken Startkapital und sparen monatlich 500 Franken aus ihrem Lohn an.
Anleger A (Konservativ auf dem Sparkonto)
Anleger A belässt sein Geld auf dem klassischen Sparkonto bei einer Schweizer Bank zu durchschnittlich 0.5 Prozent Zins. Nach 25 Jahren besitzt er rund 180’000 Franken. Der Zinseszinseffekt ist kaum spürbar, und die schleichende Inflation hat einen beträchtlichen Teil seiner realen Kaufkraft aufgefressen.
Anleger B (Dividenden-Schneeball-Strategie)
Anleger B investiert sein Geld in ein breit diversifiziertes Portfolio (bestehend aus einem globalen Dividenden-ETF und ergänzenden Dividenden-Aristokraten) mit einer durchschnittlichen Gesamtrendite von 6 Prozent pro Jahr inkl. reinvestierter Dividenden.
Nach 25 Jahren ist sein Vermögen auf über 340’000 Schweizer Franken angewachsen. Seine monatlichen Dividendenerträge sind mittlerweile so hoch, dass sie einen grossen Teil seiner fixen Lebenshaltungskosten in der Schweiz – wie etwa die Krankenkassenprämien oder die Miete – vollständig abdecken.
Zinseszinsrechner: Simuliere dies mit deinen Zahlen
Ich habe den Leserinnen und Lesern vom Schweizer Finanzblog FOXinvest.ch einen starken Zinseszinsrechner vorbereitet. Simuliere dies mit deinen eigenen Zahlen. Du wirst überrascht sein.
Entscheidungs-Checkliste: Ist der Dividenden-Schneeball das Richtige für dich?
Beantworte für dich selbst die folgenden Punkte, um festzustellen, ob diese Strategie zu deinen persönlichen Zielen passt:
- [ ] Langfristiger Zeithorizont: Du planst dein angelegtes Geld mindestens 10 bis 15 Jahre oder länger nicht anzutasten.
- [ ] Fokus auf Cashflow: Du freust dich über regelmässige Passiv-Einnahmen auf deinem Konto und lässt dich von kurzfristigen Schwankungen der Börsenkurse nicht verunsichern.
- [ ] Eiserne Reinvestitions-Disziplin: Du bist bereit, alle erhaltenen Dividenden in den ersten Jahren konsequent wieder anzulegen, anstatt sie für Spontankäufe auszugeben.
- [ ] Breite Diversifikation: Du setzt nicht alles auf eine Karte, sondern verteilst dein Kapital auf viele Unternehmen weltweit (z.B. über kostengünstige ETFs).
Praxistipps für den Start in der Schweiz
- Wähle einen günstigen Schweizer oder internationalen Broker: Achte auf niedrige Depotgebühren und geringe Transaktionskosten bei Sparplänen. Ich nutze Swissquote, eine Schweizer Bank.
- Automatisieren wo möglich: Richte einen monatlichen Dauerauftrag von deinem Lohnkonto auf dein Broker-Konto ein. Das Kontensystem war für mich ein Gamechanger.
- Säule 3a nicht vernachlässigen: Der Dividenden-Schneeball im freien Vermögen ist eine hervorragende Ergänzung zur Vorsorge, sollte aber Hand in Hand mit deiner steuerbegünstigten Säule 3a gehen. Ich nutze frankly der Zürcher Kantonalbank.
- Qualität vor Quantität: Bevorzuge Unternehmen mit langjähriger Historie, geringer Verschuldung und verlässlichem Dividendenwachstum. Mit Burggraben und Potenzial für die Zukunft. Natürlich funktioniert dies auch mit ausschüttenden ETFs.
Fazit: Starte deinen eigenen Schneeball noch heute
Der Dividenden Schneeball ist kein magischer Trick und kein Schnellreichwerde-System. Er ist ein solides, transparentes und mathematisch fundiertes Fundament für jeden, der eigenverantwortlich ein nachhaltiges Vermögen aufbauen möchte.
Egal ob du angestellt bist, studierst, eine Familie gründest oder deine Altersvorsorge gezielt verstärken willst: Der beste Zeitpunkt, deinen ersten kleinen Schneeball zu formen, war vor zehn Jahren. Der zweitbeste Zeitpunkt ist heute.
Setze auf Qualität, achte auf breite Diversifikation, bleibe geduldig – und schaue deinem Geld in den kommenden Jahren entspannt beim Wachsen zu.
🎁 Exklusiver Startbonus für FOXinvest-Leser: CHF 100.- geschenkt!
Möchtest du dein Vermögen beim Schweizer Marktführer Swissquote aufbauen und dir deine ersten Dividenden-Aktien sichern?
So sicherst du dir dein Trading-Guthaben:
- Eröffne dein Swissquote-Konto online in wenigen Minuten.
- Gib bei der Registrierung den Gutscheincode ein:
MKT_FOXINVEST - Zahle mindestens CHF 1’000.- ein – Swissquote schreibt dir direkt CHF 100.- Trading Credits gut!
- Die CHF 1’000 bleiben dein Vermögen! Du kannst es direkt nach der Gutschrift für deine gewünschten ETFs oder Dividenden-Aktien investieren.
Das deckt die Kosten für deine ersten Käufe oder deinen Steuerauszug komplett ab.
Du weisst nicht, wie die Eröffnung funktioniert? >