Beste gratis Kreditkarte Schweiz 2026: Die Top 10 im unabhängigen Vergleich
Suchst du nach einer Möglichkeit, deine fixen Alltagskosten zu senken und gleichzeitig bei jedem Einkauf Geld zurückzubekommen? Dann bist du hier genau richtig. Das Thema kostenlose Kreditkarten Schweiz ist im Jahr 2026 so spannend wie nie zuvor. Während traditionelle Bankpakete oft mit hohen Jahresgebühren von 100 Franken oder mehr zu Buche schlagen, zeigt der Schweizer Markt eine klare Trendwende: Echte Gratis-Kreditkarten und innovative Smartphone-Banken bieten erstklassige Leistungen für exakt 0 Franken Jahresgebühr.
Egal ob du berufstätig bist, studierst, eine Familie managst oder dich mitten im Vermögensaufbau in Richtung finanzieller Freiheit befindest – die Wahl der richtigen Bezahlkarte ist ein entscheidender Hebel für deine Sparquote. Doch Vorsicht: „Gratis“ bedeutet bei Schweizer Kreditkarten nicht immer, dass überhaupt keine Kosten anfallen. Wer die versteckten Gebührenfallen bei Auslandseinsätzen oder Bargeldbezügen nicht kennt, zahlt am Ende drauf.
In diesem umfassenden Schweizer Ratgeber analysieren wir die 10 besten echten Gratis-Kreditkarten für das Jahr 2026, decken das Kleingedruckte schonungslos auf und zeigen dir, wie du mit der richtigen Strategie das Maximum an Cashback herausholst.
Das Fundament: Was sind kostenlose Kreditkarten überhaupt?
Wenn wir in der Schweiz von einer kostenlosen oder gratis Kreditkarte sprechen, meint dies primär eine Karte ohne feste Jahresgebühr – und zwar dauerhaft, nicht nur im ersten Jahr. Du zahlst also keine Fixkosten, nur weil die Karte in deiner Brieftasche liegt.
Im Schweizer Kreditkartenmarkt unterscheidet man grundsätzlich zwischen zwei Modellen, die dauerhaft ohne Jahresgebühr auskommen:
- Klassische Gratis-Kreditkarten: Diese Karten werden von grossen Herausgebern (wie Swisscard, Cembra oder der Migros Bank) ausgestellt. Sie bieten dir einen echten Kreditrahmen. Die Umsätze werden gesammelt und einmal pro Monat per eBill oder Rechnung beglichen. Sie punkten meist mit starken Bonusprogrammen oder Cashback.
- Karten von Neobanken (Smartphone-Banken): Anbieter wie Neon, Yuh oder Radicant stellen dir in der Regel eine Debitkarte aus. Jede Transaktion wird sofort von deinem verknüpften Gratiskonto abgebucht. Ihre unschlagbare Stärke liegt bei den extrem günstigen Konditionen für weltweite Zahlungen in Fremdwährungen.
Die grossen Vorteile einer Gratis-Kreditkarte
Warum sollte ein langfristig orientierter Anleger oder Sparer überhaupt eine kostenlose Kreditkarte nutzen? Die Vorteile liegen auf der Hand:
- Direkte Ersparnis: Du sparst sofort 50 bis 200 Franken Jahresgebühr im Vergleich zu klassischen Bankprodukten. Auf Sicht von 10 Jahren und kombiniert mit dem Zinseszins-Effekt bei einer historischen Aktienmarktrendite von real 5–7% pro Jahr macht das bereits ein kleines Vermögen aus.
- Geld zurück durch Cashback: Einige Anbieter belohnen dich bei jedem Karteneinsatz mit barem Geld oder wertvollen Punkten. Du optimierst so deine alltäglichen Ausgaben (Lebensmittel, Tanken, Online-Shopping), ohne dein Konsumverhalten zu verändern.
- Finanzielle Flexibilität und Kautionen: Bei Autovermietungen oder Hotelbuchungen wird im Ausland fast immer eine echte Kreditkarte verlangt, um eine Kaution zu blockieren. Reine Debitkarten werden hier oft abgelehnt.
- Integrierter Schutz: Viele Gratiskarten bieten kostenlose Zusatzleistungen wie eine Einkaufsversicherung oder eine Bestpreis-Garantie.
Die harten Auswahlkriterien für unser Ranking 2026
Um die Spreu vom Weizen zu trennen, haben wir die Karten anhand von Datenuntermauerungen von unabhängigen Vergleichsportalen wie Moneyland und realen Nutzerbewertungen analysiert. Folgende vier Kriterien waren entscheidend:
- Die Jahresgebühr: Absolut 0 Franken – dauerhaft und ohne Mindestumsatz.
- Das Bonusprogramm: Wie viel Prozent bekommst du in Form von Cashback oder Punkten zurück?
- Die Fremdwährungsgebühren: Wie hoch sind die Aufschläge bei Zahlungen im Ausland oder in Onlineshops in Euro oder US-Dollar?
- Die Nutzerfreundlichkeit: Unterstützt die Karte Apple Pay, Google Pay und bietet eine moderne App?
Der direkte Vergleich: Die Top 3 im Überblick
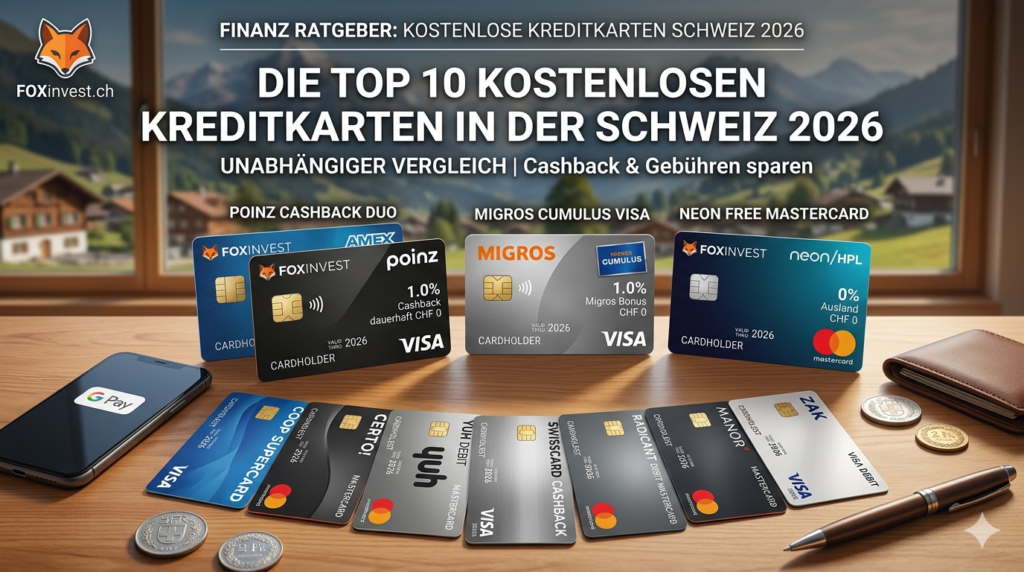
Bevor wir in die komplette Top-10-Liste eintauchen, werfen wir einen Blick auf die drei absoluten Spitzenreiter auf dem Schweizer Markt. Diese drei Karten decken die unterschiedlichen Bedürfnisse von Alltags-Optimierern und Reisenden perfekt ab.
| Kriterium | poinz Cashback-Duo (Unser Testsieger) | Migros Cumulus Visa | neon Free |
| Herausgeber / Bank | Swisscard | Migros Bank | Hypothekarbank Lenzburg |
| Kartentyp | Echtes Kreditkarten-Duo (Amex + Visa) | Echte Kreditkarte (Visa) | Smartphone-Debitkarte (Mastercard) |
| Jahresgebühr | Dauerhaft CHF 0 | Dauerhaft CHF 0 | Dauerhaft CHF 0 |
| Cashback / Bonus | 1.0% auf Amex, 0.25% auf Visa | 1.0% in der Migros (0.33% ausserhalb) | Kein direktes Cashback |
| Gebühr Ausland | 2.5% Bearbeitungsgebühr | Reine Wechselkurs-Marge (0% Gebühr) | 0% Bearbeitungsgebühr (Interbanken-Kurs) |
| Bargeld Schweiz | 4% (mind. CHF 10.-) | 2.5% (2x pro Jahr gratis bis CHF 500) | 2x pro Monat komplett gratis |
| Mobile Payment | Apple Pay, Google Pay, Samsung Pay | Apple Pay, Google Pay, Samsung Pay | Apple Pay, Google Pay, Samsung Pay |
Die Top 10 kostenlosen Kreditkarten in der Schweiz 2026
Hier ist die detaillierte Übersicht der 10 besten kostenlosen Karten für Schweizer Konsumenten. Jede Karte hat ihre spezifische Nische, in der sie glänzt.
1. poinz Cashback Kreditkarten-Duo (Amex & Visa) – Der unschlagbare Cashback-König
Das poinz Cashback-Duo wird von Swisscard herausgegeben und belegt verdient den ersten Platz für alle, die das Maximum an Geld zurück im Alltag herausholen wollen. Du erhältst zwei physische Karten, die über dasselbe Gratiskonto laufen.
- Das Highlight: Wenn du mit der American Express Karte bezahlst, erhältst du stolze 1.0% Cashback auf jeden einzelnen Umsatz – weltweit und ohne Deckelung. Bei der Visa-Karte sind es im Alltag noch 0.25%. Das gesammelte Guthaben kannst du ganz bequem in der poinz App verwalten und ab einem Betrag von 100 Franken direkt auf dein Bankkonto auszahlen lassen oder in attraktive Gutscheine umtauschen.
- Vorteile: Dauerhaft CHF 0 Jahresgebühr; unschlagbare 1.0% Cashback mit der Amex; inklusive einer integrierten Warenrückgabe-Versicherung.
- Nachteile: Mit 2.5% Bearbeitungsgebühr plus Wechselkursaufschlag ist die Karte für Zahlungen in Fremdwährungen oder im Ausland zu teuer.
- Willkommens-Bonus: Perfekt für den Start – in den ersten 3 Monaten profitierst du von satten 3% Start-Cashback (bis maximal 100 Franken).
Unser Kauftipp für den Alltag: Nutze das poinz Cashback-Duo für alle deine Ausgaben in Schweizer Franken (Einkäufe, Abos, Online-Shopping), bei denen American Express akzeptiert wird. So sammelst du vollautomatisch passive Rückvergütungen.
2. Migros Cumulus Visa – Der perfekte Allrounder für Familien
Die Migros Cumulus Visa wird von der Migros Bank herausgegeben und gehört zu den beliebtesten echten Kreditkarten der Schweiz.
- Das Highlight: Beim Einkauf in den genossenschaftlichen Migros-Filialen sammelst du wertvolle Cumulus-Punkte, was umgerechnet einem Rabatt von 1.0% entspricht. Ausserhalb der Migros-Welt erhältst du immer noch 0.33% zurück. Ein riesiger Pluspunkt seitens der Migros Bank: Es wird komplett auf die branchenübliche Bearbeitungsgebühr bei Fremdwährungen verzichtet.
- Vorteile: Keine Auslandseinsatzgebühr (nur der normale Wechselkursaufschlag); 2x pro Jahr kostenlos Bargeld im Ausland beziehen (bis je CHF 500); solide Versicherungen (Reiseabbruch und Einkaufs-Schutz) inklusive.
- Nachteile: Punkte werden ausschliesslich in Form von Migros-Wertgutscheinen ausgezahlt. Wer nicht bei der Migros einkauft, profitiert weniger.
3. neon Free Mastercard – Die beste Wahl für Weltenbummler und das Ausland
Neon ist keine klassische Kreditkarte, sondern eine Smartphone-Debitkarte, die über die Hypothekarbank Lenzburg läuft (inklusive Schweizer Einlagensicherung bis 100’000 Franken). Sie darf in keinem Portemonnaie fehlen, wenn man die Schweiz verlässt.
- Das Highlight: Neon verlangt absolut 0% Bearbeitungsgebühr bei Auslandseinsätzen und gibt den echten Interbanken-Wechselkurs ohne versteckte Margen an dich weiter. Laut den unabhängigen Studien von Moneyland schlägt Neon beim Bezahlen im Ausland regelmässig die traditionellen Kreditkarten um Längen.
- Vorteile: Komplett gebührenfreies Bezahlen weltweit; 2x pro Monat kostenlos Bargeld in der Schweiz abheben; sehr übersichtliche und sichere App.
- Nachteile: Da es eine Debitkarte ist, gibt es keinen Kreditrahmen. Du musst vorab Geld per Überweisung oder Twint auf dein Neon-Konto laden.
4. Coop Supercard Kreditkarte (Visa oder Mastercard)
Das direkte Gegenstück zur Migros-Karte, herausgegeben von Swisscard.
- Konditionen: Du sammelst bei jedem Einkauf Coop Superpunkte. Bei Coop entspricht das 1 Punkt pro 1 Franken Umsatz, ausserhalb gibt es 1 Punkt pro 3 Franken.
- Einschätzung: Optimal für treue Coop-Kunden. Die Punkte lassen sich flexibel in Sachprämien, Einkaufsgutscheine oder sogar in Miles & More Flugmeilen umwandeln. Für das Ausland aufgrund der 1.5% Bearbeitungsgebühr jedoch nur zweite Wahl.
5. Certo! Mastercard World (Cembra Money Bank)
Die Certo! Mastercard ist der Nachfolger der alten Cumulus-Kreditkarte von Cembra und bietet ein hochinteressantes, flexibles System.
- Konditionen: Du erhältst dauerhaft 1.0% Cashback bei drei von dir selbst gewählten Lieblingshändlern (z.B. SBB, Migros, Coop, Swiss oder Zalando). Auf alle anderen Umsätze weltweit gibt es noch 0.33% Cashback.
- Einschätzung: Sehr stark personalisierbar. Wer viel mit der Bahn fährt oder gezielt bei bestimmten Ketten einkauft, kann hier enorme Optimierungen erzielen. Die Auslandsgebühr liegt bei 1.5%.
6. Yuh Debit Mastercard – Der flexible Investment-Begleiter
Yuh ist das gemeinsame Kind von PostFinance und Swissquote. Auch hier handelt es sich um eine kostenlose Smartphone-Debitkarte inklusive Schweizer Banklizenz.
- Konditionen: Ein grosser Vorteil für Grenzgänger und Onlineshopper: Du kannst dein Konto parallel in CHF, EUR und USD führen. Zahlungen in diesen Währungen sind komplett gebührenfrei, sofern Guthaben vorhanden ist. Für andere Fremdwährungen fällt eine geringe Gebühr von 0.95% an.
- Einschätzung: Genial für Menschen, die ohnehin über die Yuh-App kostengünstig in ETFs oder Aktien investieren wollen. Zudem ist 1x pro Woche der Bargeldbezug in der Schweiz kostenlos.
7. Swisscard Cashback Cards (Amex & Visa / Mastercard)
Dieses Duo ist quasi der Zwilling des poinz-Duos, ebenfalls direkt von Swisscard vermarktet.
- Konditionen: Bietet exakt dieselben Kernkonditionen: 1.0% Cashback auf der American Express Schiene und 0.25% auf der Visa oder Mastercard.
- Einschätzung: Hervorragende Karte für den reinen Inlandseinsatz. Der einzige Unterschied zu poinz liegt im reinen Markenauftritt und den spezifischen Partner-Gutscheinen in der Abrechnung.
8. Radicant Debit Mastercard – Nachhaltigkeit im Fokus
Radicant ist ein relativ neuer Player, der als Tochtergesellschaft der Basellandschaftlichen Kantonalbank (BLKB) agiert.
- Konditionen: Die Karte bietet 0% Bearbeitungsgebühr im Ausland und nutzt extrem faire Wechselkurse.
- Einschätzung: Hervorragend für umweltbewusste Nutzer, da Radicant den Fokus auf nachhaltige Investments (ESG-Kriterien) legt und den CO2-Fussabdruck deiner Einkäufe direkt in der App transparent berechnet.
9. Manor Mastercard
Herausgegeben von Viseca, richtet sich diese Karte primär an regelmässige Einkäufer im Manor-Warenhaus.
- Konditionen: Du sammelst Manor-Punkte. Bei Manor bringen 1 Franken Umsatz 2 Punkte, ausserhalb gibt es 1 Punkt pro 2 Franken. Die Jahresgebühr ist dauerhaft kostenlos.
- Einschätzung: Ein solides Nischenprodukt. Wenn du ohnehin deine Kleidung oder Lebensmittel oft bei Manor kaufst, nimmst du die Punkte gerne mit. Für den allgemeinen Einsatz gibt es jedoch attraktivere Cashback-Optionen.
10. Zak Visa Debit (Bank Cler)
Zak ist das Smartphone-Konto der traditionsreichen Bank Cler. Zum kostenlosen Schweizer Girokonto erhältst du eine Visa Debitkarte.
- Konditionen: Dauerhaft CHF 0 Jahresgebühr. Inlandskäufe sind komplett kostenfrei. Bargeldbezüge sind an allen Bank Cler Automaten unlimitiert gratis.
- Einschätzung: Ein sehr solides und bodenständiges Schweizer Basisprodukt. Für weltweite Reisen solltest du jedoch beachten, dass im Ausland Wechselkursaufschläge anfallen, weshalb hier eine Kombination mit Neon sinnvoll ist.
(Anzeige von Google Adsense)
Gebühren und versteckte Kosten im direkten Vergleich
Selbst die beste kostenlose Kreditkarte Schweiz finanziert sich über bestimmte Nutzungsgebühren. Damit du am Monatsende keine böse Überraschung erlebst, musst du die folgenden drei Gebührenfallen zwingend kennen:
1. Die Fremdwährungs- und Auslandseinsatzgebühr
Wenn du im Ausland oder in einem Onlineshop in Euro bezahlst, verlangen viele klassische Schweizer Kreditkarten (wie das poinz-Duo oder Swisscard Cashback) eine Bearbeitungsgebühr von 1.5% bis 2.5% auf den gesamten Rechnungsbetrag. Hinzu kommt ein oft schlechterer, bankeigener Wechselkurs.
- Die Ausnahme: Die Migros Cumulus Visa verzichtet auf die Bearbeitungsgebühr, und Neobanken wie neon oder Radicant bieten dir den echten Interbanken-Kurs komplett ohne Aufschläge.
2. Die Bargeldbezugsgebühr
Eine Kreditkarte ist niemals dafür gedacht, Bargeld am Bancomaten abzuheben. Hier langen fast alle Anbieter kräftig zu: Oft werden 3.75% bis 4% des abgehobenen Betrags fällig, mindestens jedoch 10 Franken pro Bezug!
- Die Ausnahme: Nutze für Bargeld in der Schweiz deine Neobanken-Karten (wie neon oder Yuh), bei denen monatliche Bezüge im Basis-Paket komplett inklusive sind.
3. Zinsen bei Teilzahlung
Wenn du deine monatliche Kreditkartenabrechnung nicht vollständig per eBill oder Lastschrift bezahlst, sondern die optionale Teilzahlungsfunktion nutzt, fallen horrende Kreditzinsen an. Diese liegen in der Schweiz gesetzlich verankert im Jahr 2026 bei bis zu 14% pro Jahr.
- Der Profitipp: Richte dir zwingend ein eBill-Lastschriftenverfahren in deinem E-Banking ein. So wird der gesamte Rechnungsbetrag jeden Monat vollautomatisch und pünktlich von deinem Girokonto abgebucht, und du zahlst niemals auch nur einen einzigen Rappen Zinsen.
Die ultimative 2-Karten-Strategie für maximale Ersparnis
Wie holst du nun das absolute Maximum für deinen Vermögensaufbau heraus? Als erfahrener Finanzfuchs empfehle ich dir ganz klar die Kombination aus zwei sich perfekt ergänzenden Karten. Mit dieser Strategie optimierst du deine Ausgaben auf ein Maximum und umgehst jede Gebührenfalle:
- Karte 1 für die Schweiz (Cashback-Maximierung): Du nutzt das poinz Cashback Kreditkarten-Duo. Wo immer es geht, bezahlst du im Alltag (Supermarkt, Tankstelle, Online-Käufe in CHF) mit der American Express Karte und streichst die 1.0% Bargeld-Rückvergütung ein. Wo Amex nicht akzeptiert wird, nimmst du die dazugehörige poinz Visa.
- Karte 2 für das Ausland & Online-Shopping in Fremdwährungen: Sobald du die Schweizer Grenze übertrittst, im Urlaub bist oder im Internet in Euro, US-Dollar oder GBP bezahlst, wechselst du sofort zur neon Free Mastercard. Dadurch sparst du dir die teuren 2.5% Wechselgebühren der traditionellen Kreditkarten und kaufst zum echten, fairen Kurs ein.
Sicherheit und Schutz: Deine Karte richtig im Griff
Moderne kostenlose Kreditkarten bieten heutzutage denselben extrem hohen Sicherheitsstandard wie teure Premium-Karten. Dennoch solltest du folgende Regeln beherzigen:
- Zwei-Faktor-Authentisierung (3-D Secure): Aktiviere bei der Einrichtung deiner Karte sofort das Sicherheitsverfahren in der jeweiligen App (z.B. Swisscard App oder neon App). Jeder Online-Einkauf muss dann von dir aktiv per Fingerabdruck oder Face-ID auf dem Smartphone freigegeben werden.
- Karten-Sperrung in Echtzeit: Solltest du deine Karte einmal verlieren, musst du nicht panisch eine teure Hotline anrufen. In den modernen Apps von neon, Yuh oder poinz kannst du deine Karte mit einem einzigen Klick in Echtzeit temporär sperren und bei Bedarf genauso schnell wieder entsperren.
Entscheidungs-Checkliste: Welche Karte passt zu dir?
Beantworte diese drei kurzen Fragen, um deine perfekte Wahl zu treffen:
- [ ] Kaufst du primär in der Schweiz ein und willst bares Geld zurück? -> Wähle das poinz Cashback-Duo für dauerhaft 1.0% Cashback via Amex.
- [ ] Bist du oft auf Reisen, im Ausland oder kaufst in internationalen Onlineshops ein? -> Wähle neon Free für absolut gebührenfreie Fremdwährungszahlungen.
- [ ] Erledigst du ohnehin 90% deiner Wocheneinkäufe in der Migros? -> Dann ist die Migros Cumulus Visa deine ideale Alltagsbegleiterin.
Fazit: Vermögensaufbau fängt bei den kleinen Dingen an
Die Zeiten, in denen man in der Schweiz viel Geld für eine Kreditkarte ausgeben musste, sind endgültig vorbei. Die Nutzung einer dauerhaft kostenlosen Kreditkarte ist ein extrem einfacher, aber hocheffektiver Schritt zu deiner finanziellen Unabhängigkeit. Du eliminierst unnötige Bankgebühren und wandelst deine alltäglichen, unvermeidbaren Konsumausgaben über Cashback-Systeme in einen kontinuierlichen, kleinen passiven Einkommensstrom um.
Setze die gezeigte 2-Karten-Strategie am besten noch heute um: Sichere dir das poinz Cashback-Duo für deine Schweizer Franken-Umsätze im Inland und kombiniere es mit einer Neobanken-Karte für deine Abenteuer im Ausland. So behältst du die volle Kontrolle über deine Finanzen und lässt dein Geld für dich arbeiten!
Jetzt aktiv werden: Möchtest du direkt mit dem Cashback-Sammeln im Alltag starten? Über den folgenden offiziellen Partner-Link kannst du das dauerhaft gebührenfreie poinz Cashback Kreditkarten-Duo direkt beantragen und dir das attraktive Start-Cashback von 3% in den ersten drei Monaten sichern.
Viel Erfolg beim Sparen und beim Aufbau deines Vermögens – dein Finanzfuchs!
Häufig gestellte Fragen (FAQ) zu kostenlosen Kreditkarten in der Schweiz
Ja, im Hinblick auf die fixen Jahresgebühren sind die in unserer Liste genannten Karten dauerhaft kostenlos. Es gibt keinen Mindestumsatz und keine versteckten monatlichen Grundgebühren. Aber Achtung: „Gratis“ bezieht sich ausschliesslich auf die Bereitstellung der Karte. Kosten entstehen dann, wenn du Zusatzfunktionen nutzt. Dazu gehören Bargeldbezüge am Bancomaten, das Bezahlen in fremden Währungen im Ausland oder das Nutzen der optionalen Teilzahlungsfunktion. Wenn du deine Karte rein für Zahlungen in Schweizer Franken nutzt und die Monatsrechnung immer pünktlich und vollständig begleichst, zahlst du absolut keinen Rappen.
Nein, solange du deine Rechnungen immer pünktlich bezahlst, hat eine Gratis-Kreditkarte keinen negativen Einfluss auf deine Bonität. Die Zentralstelle für Kreditinformationen (ZEK) registriert lediglich die Eröffnung des Kreditkartenkontos und den gewährten Kreditrahmen. Dies ist ein völlig normaler Vorgang. Ein negativer Eintrag entsteht erst dann, wenn du deine Monatsrechnungen wiederholt nicht bezahlst, Zahlungsfristen massiv versäumst oder Kreditraten ausbleiben. Wer seine Karten verantwortungsvoll nutzt und idealerweise eBill für die automatische Abrechnung aktiviert, schützt und wahrt seine makellose Bonität.
Das ist das klassische Geschäftsmodell traditioneller Kartenherausgeber. Während die Jahresgebühr bei 0 Franken liegt, finanzieren sich diese Anbieter über die sogenannte Bearbeitungsgebühr bei Fremdwährungs- und Auslandseinsätzen. Diese liegt in der Schweiz meist zwischen 1.5% und 2.5% pro Transaktion. Zusätzlich wird oft ein bankeigener Wechselkurs angewendet, der einen versteckten Aufschlag enthält. Genau aus diesem Grund ist unsere empfohlene 2-Karten-Strategie so effektiv: Nutze im Inland die Cashback-Vorteile der poinz Amex und wechsle im Ausland oder bei internationalen Onlineshops konsequent zu einer echten Neobanken-Karte wie neon, die komplett auf diese Gebühren verzichtet.
Moderne Schweizer Gratiskarten bieten dir über ihre Apps einen hervorragenden Schutz in Echtzeit. Solltest du deine Karte vermissen, kannst du sie sofort in der App mit einem Klick temporär sperren. Taucht sie im Portemonnaie wieder auf, entsperrst du sie ebenso schnell. Bei definitiv verlorenen oder gestohlenen Karten solltest du den Herausgeber umgehend kontaktieren und die Karte dauerhaft sperren lassen. Bei unberechtigten Umsätzen greift der gesetzliche Schutz: Solange du deine Sorgfaltspflichten nicht grob fahrlässig verletzt hast (wie das Notieren des PIN-Codes direkt auf der Karte), haftest du bei Betrugsfallen in der Regel nicht und der Schaden wird dir vom Herausgeber zurückerstattet.
Ja, das ist über Umwege möglich. Wenn du dich beispielsweise für die Coop Supercard Kreditkarte entscheidest, sammelst du bei jedem Einsatz wertvolle Superpunkte. Diese Punkte lassen sich auf der Plattform von Coop in regelmässigen Abständen eins zu eins in Miles & More Flugmeilen der Swiss und Lufthansa umtauschen. Auch mit dem poinz Cashback-Duo sammelst du indirekt für deine nächste Reise: Da du dort echtes Bargeld als Cashback zurückbekommst, kannst du dieses angesparte Guthaben später ganz flexibel für den Kauf deines Flugtickets oder Hotelzimmers einsetzen – komplett unabhängig von den Verfügbarkeiten bestimmter Airline-Bonusprogramme.