poinz Kreditkarte Erfahrungen 2026: Wie gut ist das Schweizer Cashback-Duo im Alltag?
Wer im Schweizer Alltag bares Geld sparen möchte, kommt an einer optimierten Kreditkarten-Strategie nicht vorbei. Jeden Monat gehen hunderte Franken für Lebensmittel, Benzin und alltägliche Besorgungen über den Ladentisch. Viele Menschen verschenken dabei Jahr für Jahr wertvolles Guthaben, weil sie mit einer normalen Bankkarte bezahlen, die keinerlei Vorteile bringt. Auf der Suche nach der besten Option stossen Herr und Frau Schweizer immer häufiger auf ein bestimmtes Angebot: Die poinz Kreditkarte. Doch halten die Versprechungen von dauerhafter Gebührenfreiheit und hohem Cashback dem Realitätstest stand?
In diesem Artikel nehmen wir die poinz Kreditkarte und die Erfahrungen von echten Nutzern ganz genau unter die Lupe. Als Schweizer Finanzblog betrachten wir das Angebot völlig unabhängig und sachlich. Du erfährst, wie das System funktioniert, wo die versteckten Kostenfallen lauern und für wen sich das Kartenduo im Jahr 2026 wirklich lohnt, um die eigenen Finanzen auf das nächste Level zu heben.
Warum eine kostenlose Kreditkarte für Deinen Vermögensaufbau wichtig ist
Auf dem Weg zur finanziellen Freiheit und beim Aufbau einer soliden Altersvorsorge zählen zwei Faktoren: Die Einnahmen zu maximieren und die Ausgaben zu optimieren. Beim Sparen im Alltag geht es nicht darum, auf Lebensqualität zu verzichten, sondern Fixkosten und Konsumausgaben effizienter zu gestalten.
Traditionelle Schweizer Banken verlangen für ihre Kreditkarten oft Jahresgebühren zwischen 50 und 100 Franken – und das ohne nennenswerte Zusatzleistungen. Rechnet man diese Gebühren über ein ganzes Erwerbsleben hoch und investiert das gesparte Geld stattdessen in global diversifizierte ETFs, die historisch gesehen eine langfristige reale Rendite von etwa 5 bis 7 Prozent pro Jahr erzielen, entsteht durch den Zinseszinseffekt über die Jahrzehnte ein beachtliches Vermögen.
Eine gratis Kreditkarte in der Schweiz zu nutzen, ist daher kein reiner Cent-Betrag-Geiz, sondern ein rationaler Baustein Deines persönlichen Risikomanagements und Deiner Vermögensstrategie. Wenn die Karte dann auch noch Geld zurückzahlt, wird aus einer passiven Ausgabe ein aktiver Cashflow.
Das Konzept hinter dem poinz Kreditkarten-Duo
Hinter dem Angebot steht das Schweizer Technologieunternehmen poinz, das vielen bereits durch seine digitale Stempelkarte und Gutschein-Deals bekannt ist. Die Kreditkarte selbst wird in Kooperation mit der etablierten Herausgeberin Swisscard AECS GmbH betrieben.
Wenn Du Dich für das Angebot entscheidest, erhältst Du nicht nur eine Karte, sondern ein aufeinander abgestimmtes Duo:
- Eine American Express (Amex) Kreditkarte
- Eine Visa Kreditkarte
Beide Karten sind dauerhaft ohne Jahresgebühr. Das bedeutet, dass allein für den Besitz der Karten keinerlei Fixkosten anfallen. Der Grund für dieses Doppelpack liegt in der Schweizer Akzeptanzstruktur. Während die Visa-Karte fast überall auf der Welt und in jedem Schweizer Dorfladen akzeptiert wird, stösst die American Express bei kleineren Händlern oder an manchen Automaten gelegentlich an Grenzen.

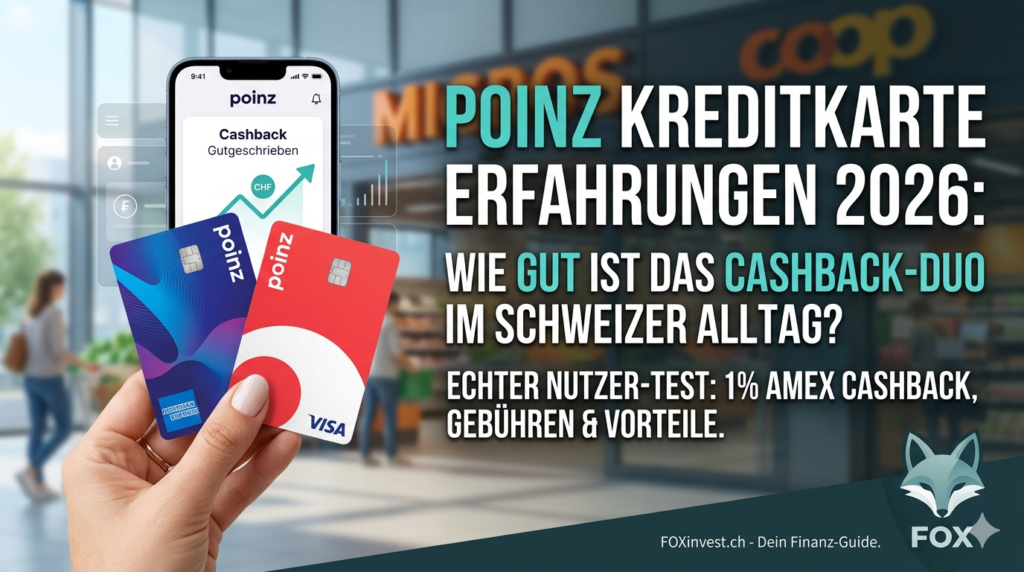
Bild: Mit der kostenlosen Kreditkarte von Poinzer hältst Du gleich ein Duo, die American Express und Visa. Mit dem gezielten Einsatz kannst du das Cashback optimieren.
Die Cashback-Struktur: So viel Geld fliesst wirklich zurück
Das Herzstück und der Hauptgrund für die Beliebtheit des Duos ist das integrierte Bonusprogramm. Hier unterscheiden sich die beiden Karten jedoch drastisch in ihrer Attraktivität.
Das Maximum herausholen mit der American Express
Die unbestrittene Hauptkarte des Duos ist die American Express. Hier profitierst Du von einer der besten Konditionen auf dem gesamten Schweizer Markt:
- Dauerhaft 1% Cashback auf alle Umsätze im In- und Ausland (ausser bei ausgeschlossenen Umsätzen wie Casino- oder Wettgebühren).
- Willkommens-Bonus: In den ersten drei Monaten nach der Aktivierung erhalten Neukunden oft sogar 3% Cashback (bis zu einem gedeckelten Maximalbetrag).
Wer monatlich beispielsweise 1’500 Franken über die Amex abrechnet – etwa für den Wocheneinkauf bei Grossverteilern, Tankstellenbesuche und Online-Shopping –, erhält pro Monat 15 Franken zurück. Das summiert sich auf 180 Franken im Jahr, die direkt reinvestiert oder für andere Zwecke genutzt werden können.
Die Visa als Backup-Option
Da die Amex nicht überall akzeptiert wird, greifst Du im Alltag automatisch zur Visa-Karte. Hier bricht die Rendite allerdings deutlich ein:
- 0.25% Cashback auf die getätigten Umsätze.
Das zeigt deutlich die strategische Ausrichtung: Die Amex sollte immer Deine erste Wahl beim Bezahlen sein, während die Visa lediglich als Sicherheitsnetz dient, falls der Händler keine Amex akzeptiert.
poinz Kreditkarte Erfahrungen: Das sagen echte Nutzer im Alltag
Sammelt man die Rückmeldungen aus Schweizer Finanzforen, Blogs und Bewertungsplattformen, ergibt sich ein sehr klares Bild. Die poinz Kreditkarte und die Erfahrungen der Community lassen sich in vier wesentliche Bereiche unterteilen, sortiert nach ihrer Wichtigkeit für neue Kunden.
1. Die unkomplizierte Echtzeit-Auszahlung via App
Ein Punkt, der in fast jeder positiven Bewertung auftaucht, ist die Schnelligkeit des Systems. Bei vielen klassischen Anbietern wird das Cashback nur einmal jährlich mit der Jahresrechnung verrechnet oder in Form von unflexiblen Einkaufsgutscheinen (wie Cumulus-Punkten oder Superpunkten) ausgegeben.
Bei poinz ist das anders: Das gesammelte Cashback wird oft innerhalb von 24 Stunden nach der Transaktion direkt in der poinz App gutgeschrieben. Nutzer loben diese Transparenz extrem. Sobald das Guthaben in der App sichtbar ist, hast Du die volle Flexibilität: Du kannst es entweder für vergünstigte Gutscheine im poinz-Ökosystem einlösen oder es Dir mit wenigen Klicks direkt auf Dein Schweizer Bankkonto auszahlen lassen. Das ist echtes Bargeld, das ohne Umwege zur Verfügung steht.
2. Moderne digitale Abwicklung und Mobile Payment
Ein moderner Schweizer Haushalt verlangt heute nach digitalen Lösungen. Die Beantragung der Karte erfolgt komplett digital über das Smartphone und dauert nur wenige Minuten. Nach der Genehmigung lassen sich die Karten sofort in die gängigen Wallets integrieren:
- Apple Pay
- Google Pay
- Samsung Pay
Die dazugehörige Swisscard-App dient zur Verwaltung der Ausgaben, zum Sperren der Karte oder zum Einsehen der Monatsabrechnungen, während die poinz-App rein für das Tracking und die Auszahlung des Cashbacks zuständig ist. Dieser Split zwischen zwei Apps wird von einigen Einsteigern anfangs als leicht gewöhnungsbedürftig beschrieben, stellt im Alltag nach kurzer Zeit jedoch kein Problem mehr dar.
3. Der Kundenservice im Test
Wenn es um das eigene Geld geht, ist Vertrauen das wichtigste Gut. Nutzerberichte auf Plattformen wie Trustpilot zeigen, dass der Kundenservice von poinz bei Unklarheiten sehr schnell und lösungsorientiert reagiert. Wenn beispielsweise ein Cashback bei einem Partner nicht automatisch erfasst wurde oder Fragen zum Login auftauchen, wird das Anliegen meist innert weniger Stunden per E-Mail oder Chat geklärt.
Die Kehrseite: Versteckte Kosten und typische Fehler
Es gibt im Finanzbereich keine Geschenke ohne Gegenleistung. Auch eine kostenlose Kreditkarte muss für die Betreiber rentabel sein. Das Geschäftsmodell basiert im Wesentlichen auf zwei Säulen: Den Händlergebühren bei jeder Zahlung und den Gebühren, die unvorsichtige Kunden verursachen.
Um mit der poinz Kreditkarte eine positive Rendite zu erzielen, musst Du die folgenden Kostenfallen zwingend vermeiden.
Die Auslandskostenfalle
Das ist der wichtigste Punkt für alle Weltenbummler und Online-Shopper, die häufig in ausländischen Shops (wie Amazon, AliExpress etc.) einkaufen.
- Bearbeitungsgebühr: Bei Zahlungen in Fremdwährungen oder im Ausland erhebt Swisscard eine Gebühr von 2.5% auf den Umsatz.
- Wechselkursaufschlag: Hinzu kommt ein bankeigener Wechselkurs, der meist leicht über dem offiziellen Interbanken-Kurs liegt.
Das bedeutet konkret: Wenn Du im Ausland mit der Amex bezahlst, um 1% Cashback zu erhalten, zahlst Du gleichzeitig mindestens 2.5% Gebühren. Du machst also bei jeder Transaktion im Ausland ein Minusgeschäft von 1.5%.
Eiserne Regel: Nutze die poinz Kreditkarte ausschliesslich für Zahlungen in Schweizer Franken (CHF) innerhalb der Schweiz. Für den Auslandseinsatz oder Ferien sind Neobanken wie Revolut oder Neon die deutlich bessere und günstigere Wahl.
Teure Bargeldbezüge
Kreditkarten sind generell nicht für den Bancomaten gedacht. Wenn Du mit der poinz Karte Bargeld abhebst, kostet Dich das eine Gebühr von 4% des Betrags, mindestens jedoch 10 Franken. Wer also mal eben 50 Franken bar bezieht, zahlt 10 Franken Gebühr – eine enorme Renditevernichtung.
Astronomische Verzugszinsen
Solltest Du Deine Monatsabrechnung nicht rechtzeitig oder nur in Raten bezahlen, fallen gesetzlich erlaubte, aber extrem hohe Verzugszinsen von bis zu 13% pro Jahr an. Die Teilzahlungsoption von Kreditkarten ist eine der häufigsten Ursachen für Verschuldung in der Schweiz und sollte niemals genutzt werden.
Tipp: Bezahle die Rechnung mit Lastschriftverfahren oder eBill. Zudem halte Dich an Dein Budget.
Vor- und Nachteile auf einen Blick
Zur besseren Übersicht haben wir die wichtigsten Aspekte noch einmal kompakt zusammengefasst:
| Vorteile | Nachteile |
| Dauerhaft 0 CHF Jahresgebühr | Hohe Auslandseinsatzgebühr (2.5%) |
| Bis zu 1% Cashback (mit der Amex) | Schlechtes Cashback auf der Visa (0.25%) |
| Auszahlung direkt aufs Bankkonto | Teure Bargeldbezüge (mind. 10 CHF) |
| Schnelle Gutschrift in Echtzeit | Hoher Verzugszins von 13% bei Teilzahlung |
| Volle Unterstützung für Apple Pay / Google Pay | Zwei Apps zur Verwaltung notwendig |
Praxis-Anleitung: So nutzt Du die Karte richtig
Damit Du vom ersten Tag an maximal profitierst und keine unnötigen Gebühren bezahlst, solltest Du folgende Schritte bei der Einrichtung beachten:
- Papiergebühren vermeiden: Stelle nach dem Erhalt der Karte in der Swisscard-App sofort ein, dass Du Deine Monatsabrechnung elektronisch (per eBill oder E-Mail) erhalten möchtest. Der Versand einer Papierrechnung kostet sonst 1.95 Franken pro Monat.
- Automatische Zahlung einrichten: Verknüpfe das Kartenkonto direkt mit Deinem Hauptbankkonto via eBill oder Lastschriftverfahren (LSV). So wird der gesamte Betrag jeden Monat automatisch und pünktlich abgebucht. Du läufst nie Gefahr, die Frist zu versäumen und teure Verzugszinsen zu zahlen.
- Die Amex priorisieren: Hinterlege die American Express als Standardkarte in Deinem Smartphone und bei Deinen Online-Profilen (z.B. bei der SBB, Migros, Coop). Nutze die Visa nur dann, wenn das Terminal die Amex explizit ablehnt.
Entscheidungs-Checkliste: Passt die Karte zu Dir?
Beantworte diese kurzen Fragen, um herauszufinden, ob das Duo in Dein Konzept passt:
- [ ] Suchst Du eine Kreditkarte ohne jährliche Fixkosten?
- [ ] Tätigst Du den Grossteil Deiner Ausgaben in der Schweiz und in Schweizer Franken?
- [ ] Bist Du diszipliniert genug, Deine Rechnung jeden Monat vollständig zu begleichen?
- [ ] Möchtest Du Dein Cashback flexibel als Bargeld aufs Konto statt als Einkaufsgutschein?
Wenn Du diese Fragen mehrheitlich mit „Ja“ beantworten kannst, ist die Karte ein hervorragendes Werkzeug für Deinen Alltag.
Fazit: Lohnt sich die poinz Kreditkarte im Jahr 2026?
Die poinz Kreditkarte zeigt in den Erfahrungen der Schweizer Community ganz klare Stärken und Schwächen. Sie ist kein Allround-Talent für weltweite Reisen, aber sie ist ein extrem scharfes Werkzeug für den Einsatz im Inland.
Wer die Disziplin besitzt, die monatliche Rechnung immer komplett per eBill zu begleichen und die Karte konsequent im Ausland in der Brieftasche lässt, erhält hier eine der attraktivsten Möglichkeiten, um beim täglichen Konsum passiv Geld zurückzuerhalten. Das gesammelte Cashback direkt auf das eigene Bankkonto überweisen zu können, bietet maximale finanzielle Freiheit.
Möchtest Du sehen, wie die poinz Karte im direkten Vergleich mit anderen Schweizer Anbietern abschneidet und welche Alternativen es für Deine nächste Auslandreise gibt? Dann wirf unbedingt einen Blick auf unseren grossen Hauptartikel: Die besten Gratis-Kreditkarten der Schweiz im Test.
Wenn Du den Entschluss gefasst hast, Deine alltäglichen Ausgaben ab sofort in eine kleine Einnahmenquelle zu verwandeln, kannst Du das kostenlose Kartenduo ganz einfach beantragen. Über den folgenden Link gelangst Du direkt zum Angebot und kannst Dir neben den Cashback-Vorteilen auch gleich Deinen Startbonus sichern:
Hier geht es zum kostenlosen Kreditkarten-Duo von Poinz (Visa und American Express) mit bis zu 1% Cashback und einem Gutschein im Wert von CHF 100. Die Kreditkarte ist viermal ausgezeichnet worden und bietet Dir den idealen Einstieg in ein optimiertes Ausgabenmanagement.
(Dieser Beitrag enthält Affiliate-Links. Für Dich entstehen keine Nachteile. Ich empfehle nur Angebote, dich ich kenne und weiterempfehlen kann.)
(Anzeige von Google Adsense)
FAQ – Häufig gestellte Fragen zur Poinz-Kreditkarte
Um Dir die Entscheidung noch einfacher zu machen, haben wir die zehn brennendsten Fragen der Schweizer Community gesammelt und fundiert für Dich beantwortet.
Die Auszahlung ist einer der grössten Pluspunkte im Vergleich zu herkömmlichen Bonussystemen. Sobald Dein angesammeltes Cashback in der poinz App gutgeschrieben wurde, kannst Du in der App den Bereich „Guthaben“ anwählen. Dort hinterlegst Du ganz einfach die IBAN-Nummer Deines Schweizer Bankkontos. Mit nur zwei Klicks kannst Du den gewünschten Betrag anfordern. Das Geld wird Dir in der Regel innerhalb von wenigen Werktagen als echtes Bargeld überwiesen. Alternativ kannst Du das Guthaben auch direkt in der App gegen vergünstigte Wertgutscheine für Partnershops eintauschen.
Ja, absolut. Da das Kartenduo von Swisscard herausgegeben wird, ist die technische Infrastruktur auf dem modernsten Stand. Sowohl die American Express als auch die Visa-Karte lassen sich problemlos in die Wallets von Apple Pay, Google Pay, Samsung Pay und sogar Swatch Pay integrieren. Das Bezahlen mit dem Smartphone oder der Smartwatch funktioniert im Schweizer Detailhandel reibungslos und das Cashback wird bei digitalen Zahlungen exakt gleich erfasst wie beim Einsatz der physischen Karte.
Das Konzept des Kartenduos optimiert Deine Cashback-Rendite. Die American Express bietet Dir unschlagbare 1% Cashback, wird jedoch aufgrund der höheren Händlergebühren nicht an absolut jedem Terminal in der Schweiz akzeptiert. Damit Du in solchen Momenten nicht ohne Zahlungsmittel dastehst, liefert poinz die Visa-Karte als Sicherheitsnetz mit. Akzeptiert ein Laden keine Amex, zückst Du einfach die Visa. So gehst Du sicher, dass Du bei jedem Einkauf zumindest ein kleines Cashback mitnimmst.
Die Karte selbst ist dauerhaft ohne Jahresgebühr. Kosten entstehen erst durch unvorsichtiges Nutzerverhalten. Die drei grössten Kostenfallen sind:
Auslandseinsatz: Bei Zahlungen in Fremdwährungen fällt eine saftige Bearbeitungsgebühr von 2.5% an.
Bargeldbezug: Das Abheben von Bargeld am Bancomaten kostet stolze 4% Gebühr, mindestens jedoch 10 Franken.
Papierrechnung: Wenn Du Deine Monatsabrechnung per Post im Briefkasten haben möchtest, kostet das 1.95 Franken pro Rechnung. Stelle daher sofort auf die kostenlose elektronische eBill um.
Wenn Du die monatliche Abrechnung nicht vollständig begleichst, sondern die sogenannte Teilzahlungsoption nutzt, fallen extrem hohe Verzugszinsen von 13% pro Jahr an. Dies ist der gesetzliche Höchstsatz in der Schweiz. Finanziell betrachtet ist das die reinste Renditevernichtung und ein massives Risiko für Deinen Vermögensaufbau. Begleiche Deine Kreditkartenrechnung daher ausnahmslos jeden Monat zu 100% via eBill oder Lastschriftverfahren (LSV).
Ein klares Nein. Aufgrund der Bearbeitungsgebühr von 2.5% für Fremdwährungen und dem zusätzlichen Wechselkursaufschlag der Bank ist die Karte für den Auslandseinsatz absolut ungeeignet. Wenn Du im Urlaub oder auf ausländischen Websites (wie Amazon Deutschland) damit bezahlst, fressen die Gebühren Dein Cashback von 1% nicht nur auf, sondern Du zahlst am Ende drauf. Nutze für das Ausland stattdessen spezialisierte, kostenlose Schweizer Neobanken wie Neon oder Yuh.
Um das Kreditkarten-Duo erfolgreich zu beantragen, musst Du mindestens 18 Jahre alt sein und Deinen offiziellen Wohnsitz in der Schweiz oder im Fürstentum Liechtenstein haben. Zudem verlangt die Herausgeberin Swisscard den Nachweis eines regelmässigen Einkommens sowie eine positive Bonitätsprüfung (keine offenen Betreibungen oder Verlustscheine). Auch Studierende können die Karte beantragen, erhalten je nach Einkommen oder Nebenjob jedoch ein entsprechend tieferes monatliches Kreditlimit.
Historisch gesehen belegt poinz in unabhängigen Vergleichen von Plattformen wie Moneyland regelmässig Spitzenplätze. Der grosse Vorteil gegenüber der Migros- oder Coop-Kreditkarte liegt in der Unabhängigkeit des Bonusprogramms. Während Du bei Cumulus und Supercard Punkte sammelst, die Du zwingend wieder in den jeweiligen Warenhäusern ausgeben musst, schenkt Dir poinz echtes Bargeld aufs Bankkonto. Zudem ist das Cashback von 1% bei der Amex höher als die Standard-Punktesysteme der Konkurrenz beim Einsatz ausserhalb der eigenen Läden.
Beim regulären Cashback von 1% auf der American Express und den 0.25% auf der Visa-Karte gibt es kein jährliches Deckelungs-Limit. Du sammelst unbegrenzt auf jeden Franken Umsatz. Eine Begrenzung gibt es lediglich bei zeitlich begrenzten Sonderaktionen oder dem Willkommens-Bonus: Der erhöhte Cashback-Satz von 3% in den ersten drei Monaten ist in der Regel auf einen maximalen Auszahlungsbetrag von 100 Franken begrenzt. Danach wechselst Du automatisch in den normalen, unbegrenzten Tarif.
Deine Daten und Transaktionen sind absolut sicher. Poinz ist ein etabliertes Schweizer Technologieunternehmen und die gesamte Abwicklung der Kreditkarte, inklusive der Bonitätsprüfung und des Zahlungsverkehrs, läuft über die Swisscard AECS GmbH. Swisscard gehört namhaften Schweizer Finanzinstitutionen und unterliegt den strengen Richtlinien und Sicherheitsstandards der Eidgenössischen Finanzmarktaufsicht (FINMA). Zudem sind Deine Zahlungen durch moderne Sicherheitsverfahren wie den 3-D Secure Standard beim Online-Shopping geschützt.